
De inkomsten uit eigen woning bestaan uit het eigenwoningforfait, verminderd met de rente die wordt betaald op de eigenwoningschuld. Fiscale partners kunnen de inkomsten uit de eigen woning onderling verdelen in iedere gewenste verhouding, mits bij beide partners gezamenlijk het totale bedrag van de inkomsten wordt aangegeven.
Een belastingplichtige financierde zijn woning met een lening van zijn ouders. De lening had een looptijd van 30 jaar. De rente bedroeg 9% per jaar voor een periode van
Meer lezen20 augustus 2020
Vermogensbestanddelen van een particulier vallen in beginsel in box 3 van de inkomstenbelasting. Er geldt een uitzondering voor de eigen woning. Deze valt in box 1. De inkomsten uit de eigen woning bestaan uit een percentage van de WOZ-waarde van de woning, verminderd met aftrekbare kosten zoals de betaalde rente van de financiering van de woning. De Wet IB 2001 stelt als voorwaarde voor de kwalificatie als eigen woning dat de woning aan de belastingplichtige of personen die behoren tot zijn
Meer lezen13 augustus 2020
De Belastingdienst kan een vergrijpboete opleggen aan een belastingplichtige aan wiens opzet of grove schuld te wijten is dat een aanslag tot een te laag bedrag is vastgesteld. De bewijslast dat sprake is van opzet of grove schuld rust op de Belastingdienst.
Echtgenoten zijn voor belastingdoeleinden elkaars partner. Een van de gevolgen van fiscaal partnerschap is dat gezamenlijke inkomensbestanddelen onderling verdeeld kunnen worden in de verhouding waar de partners voor kiezen, zolang zij
Meer lezen30 juli 2020
Een geldlening van een aanmerkelijkbelanghouder aan de vennootschap waarin hij een aanmerkelijk belang heeft, valt onder de terbeschikkingstellingsregeling van box 1 van de inkomstenbelasting. De ontvangen rente is progressief belast. Een eventuele waardevermindering van de vordering wegens oninbaarheid komt in beginsel ten laste van het belastbare inkomen.
Een dga sloot in privé een kredietovereenkomst met een bank. Per ultimo 2013 bedroeg de schuld aan de bank ruim € 3,3 miljoen,
Meer lezen
Dividendbelasting wordt geheven van degenen die gerechtigd zijn tot de opbrengst van aandelen in een Nederland gevestigde nv of bv. De dividendbelasting is een voorheffing op de inkomstenbelasting. Dat wil zeggen dat de ingehouden dividendbelasting kan worden verrekend met de verschuldigde inkomstenbelasting. Een procedure voor Hof Den Haag had betrekking op de vraag aan wie het recht op verrekenen van dividendbelasting toekwam die betrekking had op aandelen die tot een nalatenschap
Meer lezen23 juli 2020
De Wet IB 2001 kent een aftrekverbod voor arbeidsbeloningen die een ondernemer betaalt aan zijn partner. Het aftrekverbod geldt alleen indien de vergoeding lager is dan € 5.000. Als geen vergoeding wordt betaald voor de arbeid van de partner of wanneer de vergoeding lager is dan € 5.000 kan de ondernemer gebruik maken van de meewerkaftrek, op voorwaarde dat de partner op jaarbasis ten minste 525 uur meewerkt in de onderneming. Voor anderen dan de partner van de ondernemer geldt geen
Meer lezen16 juli 2020
Een onderneming is een duurzame organisatie van kapitaal en arbeid waarmee wordt deelgenomen aan het economische verkeer met het doel en in de verwachting daarmee duurzaam positieve opbrengsten te behalen. Voor de inkomstenbelasting wordt als ondernemer aangemerkt degene voor wiens rekening en risico een onderneming wordt gedreven.
De vraag in een procedure was of een huisarts, die haar werkzaamheden verrichtte via een coöperatieve vereniging, als ondernemer kon worden aangemerkt. Een
Meer lezen9 juli 2020
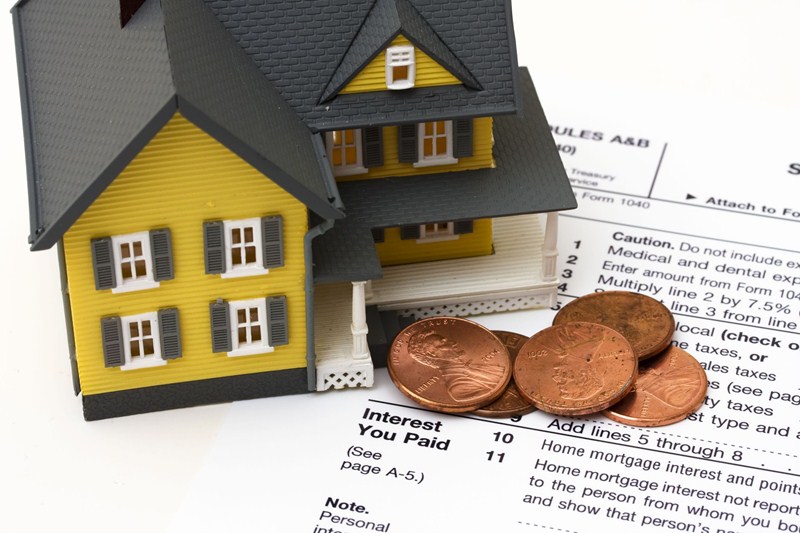
Bij de Hoge Raad is een procedure aanhangig over de vraag of betaalde rente in aftrek kan worden gebracht als deze rente betrekking heeft op een periode na overlijden waarin geen sprake meer is van een eigen woning. De procedure betreft de betaling van rente op 4 januari 2014 voor het gehele jaar 2014. De eigenaar van de woning is op die dag overleden, waardoor na 4 januari geen sprake meer is van een eigen woning.
De erfgenamen menen dat de rente aftrekbaar is omdat op het moment van betaling
Meer lezen
De staatssecretaris van Financiën heeft in een brief aan de Tweede Kamer laten weten dat het door zijn voorganger gepresenteerde voorstel voor aanpassing van de belastingheffing in box 3 van tafel is. Dat voorstel hield in dat werd uitgegaan van de werkelijke verhouding van spaargeld, beleggingen en schulden van een belastingplichtige in plaats van uit te gaan van een doorsnee vermogensmix. Ieder van deze drie categorieën van vermogensbestanddelen heeft in dit voorstel een eigen
Meer lezen2 juli 2020
Bij de presentatie van het Belastingplan 2019 in september 2018 heeft het kabinet aangekondigd met een wetsvoorstel te komen dat excessief lenen door houders van een aanmerkelijk belang bij de eigen vennootschap moet tegengaan. Dat wetsvoorstel is nu ingediend bij de Tweede Kamer. Door geld te lenen van de eigen vennootschap kan de aanmerkelijkbelanghouder de belastingheffing over dit bedrag langdurig uitstellen of zelfs afstellen.
Inhoud wetsvoorstel
Als het totaal van de schulden van de
Meer lezen25 juni 2020
