

De Belastingdienst heeft een brochure gepubliceerd over fiscale gevolgen van een echtscheidingsconvenant. In de brochure wordt uitgebreid aandacht besteed aan de gevolgen met betrekking tot de voormalige gezamenlijke eigen woning.
WoongenotZodra een ex-partner de gezamenlijke eigen woning verlaat, terwijl de andere partner daar blijft wonen, geniet de blijver een periodieke uitkering in de vorm van het woongenot van het deel van de woning dat eigendom is van de ander. Het woongenot is ontvangen
24 augustus 2018

Wanneer de Belastingdienst geconfronteerd wordt met een groot aantal bezwaren die betrekking hebben op dezelfde rechtsvraag kan de procedure voor massaal bezwaar worden gebruikt. Met deze procedure worden alle bezwaarschriften met hetzelfde geschilpunt collectief afgedaan. Geschilpunten die niet de in de aanwijzing massaal bezwaar geformuleerde rechtsvraag betreffen, worden niet collectief afgedaan.
De Bond voor Belastingbetalers heeft mensen opgeroepen om bezwaar te maken tegen de
26 juli 2018
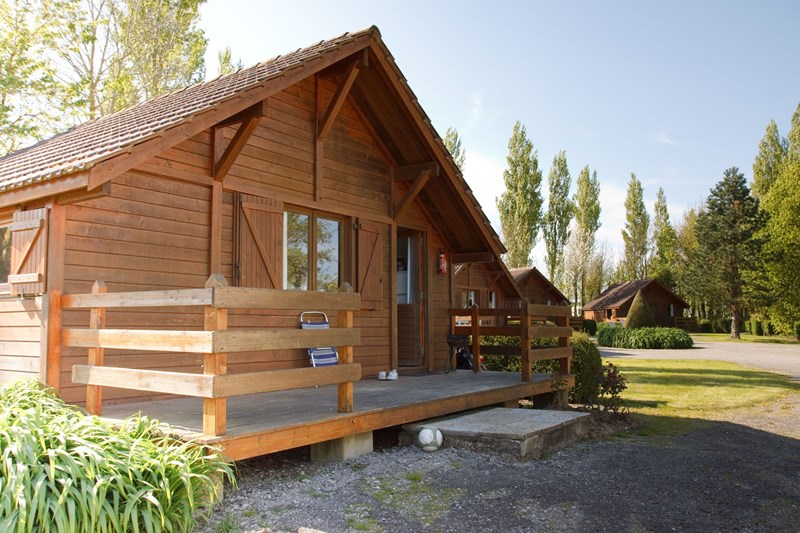
Voor de heffing van de inkomstenbelasting worden de voordelen uit eigen woning gesteld op een forfaitair bedrag. Wordt de eigen woning tijdelijk aan derden ter beschikking gesteld, dan moet 70% van de daarmee behaalde opbrengst bij de voordelen worden geteld.
De vraag in een procedure voor de rechtbank was of dat ook geldt voor de opbrengst van de verhuur van een tuinhuis. Een tuinhuis is een zogenaamde aanhorigheid van de eigen woning en maakt daarmee deel uit van de eigen woning. De vraag is
12 juli 2018
Een eigen woning is een gebouw of een gedeelte van een gebouw dat de belastingplichtige, of personen die tot zijn huishouden behoren, anders dan tijdelijk als hoofdverblijf ter beschikking staat op grond van eigendom. Een belastingplichtige kan slechts één eigen woning in de zin van de Wet IB 2001 hebben. Er kan tijdelijk sprake zijn van twee eigen woningen, wanneer de “oude” eigen woning leeg staat in afwachting van verkoop of wanneer een woning is aangekocht en leeg staat of in aanbouw is in
Meer lezen28 juni 2018
De rente die wordt betaald voor de financiering van een eigen woning is aftrekbaar op voorwaarde dat de schuld in maximaal 30 jaar wordt afgelost. De aflossingsverplichting is op 1 januari 2013 ingevoerd voor nieuwe leningen. De Tweede Kamer heeft het kabinet in een motie gevraagd om de mogelijkheden en gevolgen te onderzoeken van het versoepelen van de aflossingsverplichting. De achtergrond voor de invoering van de aflossingsverplichting is het verbeteren van de woningmarkt, het verlagen van de
Meer lezen21 juni 2018
Giften aan het algemeen nut beogende instellingen zijn aftrekbaar voor de inkomstenbelasting als zij een inkomensafhankelijke drempel overschrijden. Giften moeten met schriftelijke bescheiden kunnen worden gestaafd.
Hof Amsterdam oordeelde in een procedure dat de belanghebbende ondanks het overleggen van kwitanties, donatieverklaring en bankafschriften niet het bewijs had geleverd dat hij voor een bedrag van € 4.000 giften aan een instelling had gedaan. Bij een strafrechtelijk onderzoek dat was
De staatssecretaris van Financiën laat weten dat er wordt gewerkt aan een aanwijzing massaal bezwaar voor bezwaarschriften tegen de aanslag inkomstenbelasting 2017 voor zover het de belastingheffing in box 3 betreft. Iedere belastingplichtige die bezwaren heeft tegen zijn aanslag inkomstenbelasting moet individueel en tijdig een bezwaarschrift indienen, ook als er een aanwijzing massaal bezwaar is gegeven. De Bond voor Belastingbetalers heeft belastingplichtigen opgeroepen om bezwaar te maken
Meer lezen14 juni 2018
Scholingsuitgaven zijn onder voorwaarden aftrekbaar, voor zover het totaal van de uitgaven hoger is dan een drempel van € 500. Scholingsuitgaven zijn uitgaven die worden gedaan voor het volgen van een opleiding of een studie, met het oog op het verwerven van inkomen uit werk en woning. Voor aftrek is vereist dat de uitgaven in direct verband staan met het leertraject.
Ter behoud van de geldigheid van zijn vliegbrevet volgde een belastingplichtige in 2012 een opleidingsprogramma. Voor de
7 juni 2018
Vermogensbestanddelen van een particulier vallen in beginsel in box 3 van de inkomstenbelasting. Er geldt een uitzondering voor de eigen woning. Deze valt in box 1. De inkomsten uit de eigen woning bestaan uit een percentage van de WOZ-waarde van de woning, verminderd met aftrekbare kosten zoals de betaalde rente van de financiering van de woning. De Wet IB 2001 stelt als voorwaarde voor de kwalificatie als eigen woning dat de woning aan de belastingplichtige of personen die behoren tot zijn
Meer lezen9 mei 2018
De Wet IB 2001 kent een vrijstelling voor vergoedingen die bij grootschalige wegwerkzaamheden worden betaald aan verkeersdeelnemers om de hinder te beperken. De vrijstelling geldt voor deelnemers aan een project hinderbeperking gedurende maximaal twaalf maanden en tot een bedrag van niet meer dan € 200 per maand en € 1.200 per deelnameperiode. De voordelen voor deelnemers kunnen bestaan uit:
Geldelijke beloningen, uitgekeerd op de bankrekening.
Niet-geldelijke beloningen, zoals cadeaus,
