
Het kabinet heeft een aangepast begrotingsvoorstel naar de Tweede Kamer gestuurd. De voorstellen omvatten aanpassingen in box 3, box 2 en de sociale zekerheid.
Vermogenswinstbelasting
Het kabinet kiest voor een structurele oplossing in box 3 door over te stappen op een vermogenswinstbelasting, waarbij winst wordt belast bij uitkering in plaats van op papier. Dit moet het belastingstelsel beter laten aansluiten bij de economische werkelijkheid.
Vanaf 2027: Het heffingsvrije vermogen in box 3
Meer lezen1 oktober 2026
Youngtimerregeling
Het kabinet bouwt de youngtimerregeling geleidelijker af, zodat autobedrijven en ondernemers minder abrupt geraakt worden door stijgende kosten. Deze leeftijdsgrens gaat in 2027 van 16 naar 17 jaar. Per 2028 geldt voor elke auto dat de youngtimerregeling pas kan worden toegepast als de leeftijdsgrens van 20 jaar is overschreden. Dat leidt dus tot het wegvallen van de youngtimerregeling voor auto’s die in 2027 de leeftijdsgrens van 17, 18 of 19 jaar hebben overschreden, maar
Meer lezen16 september 2026
Onbelaste reiskostenvergoeding naar € 0,25
De gerichte vrijstelling voor reiskosten wordt met terugwerkende kracht tot 1 januari 2026 verhoogd van € 0,23 naar € 0,25. In navolging van deze verhoging worden ook het forfait voor aftrekbare reiskosten voor IB-ondernemers en resultaatgenieters en het forfait voor reiskosten bij specifieke zorgkosten bij ziekenbezoek, weekenduitgaven voor gehandicapten en het forfait voor de giftenaftrek voor de situatie waarin een vrijwilliger afziet
Meer lezen
Tarief sierteelt en ballonvaarten
Sierteeltproducten zijn onder meer bloembollen, bloemen, planten en boomkwekerijproducten zoals kerstbomen. Het verlaagde btw-tarief van 9% op deze producten wordt afgeschaft. Vanaf 1 januari 2028 geldt het algemene btw-tarief van 21% voor sierteeltproducten. Vanaf die datum geldt ook voor ballonvaarten het algemene tarief. Omdat er in deze sector gewerkt wordt met vooruitbetalingen, wordt met een overgangsbepaling geregeld dat het btw-tarief geldt van het
Meer lezen
Verlaging algemeen woningtarief overdrachtsbelasting van 8% naar 7%
Het tarief van de overdrachtsbelasting voor zogenaamde niet-hoofdverblijfwoningen, zoals woningen die investeerders kopen voor de verhuur, wordt verlaagd van 8% naar 7%. Deze verlaging moet het investeringsklimaat op de huurmarkt verbeteren en het aanbod van huurwoningen stimuleren. De startersvrijstelling en de overige tarieven, zoals het verlaagde tarief van 2% voor hoofdverblijfwoningen, veranderen niet.
Nieuwe vrijstelling
Meer lezen
Verhoging tarief belasting op leidingwater
Met de belasting op leidingwater wordt er belasting geheven over de levering van leidingwater, al dan niet van drinkwaterkwaliteit. De belasting is tot nu toe beperkt tot de eerste 50.000 m³ leidingwater per jaar per aansluiting. In het BP 2026 is geregeld dat het heffingsplafond per 1 januari 2027 vervalt en is de belastinggrondslag versmald naar water van drinkwaterkwaliteit. De belasting op leidingwater per 2027 wordt verhoogd met 10 cent per
Meer lezen
Minder regels
‘Meer ruimte voor mensen en bedrijven, en een overheid die niet hindert, maar helpt.’ Het kabinet beseft dat dit geen origineel voornemen is, maar de aanpak moet deze keer merkbaar resultaat opleveren. Een eerste stap is: zelfbeheersing in het maken van nieuwe regels. De tweede stap is: minder regels. Het doel is dat per jaar minimaal vijfhonderd regels verdwijnen of eenvoudiger worden. Ieder jaar, te beginnen dit najaar, dient het kabinet een Vereenvoudigingswet in, gericht op
Meer lezen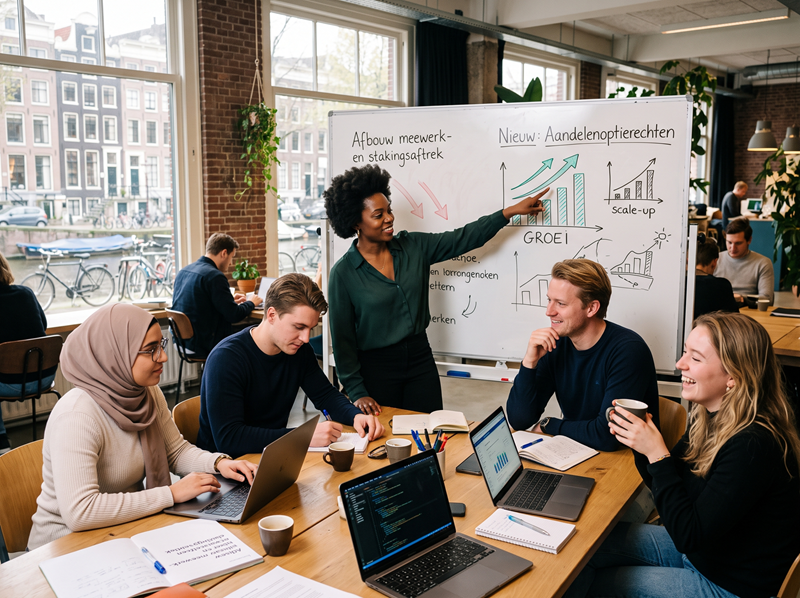
Start-ups en scale-ups hebben vaak niet de financiële middelen om werknemers een concurrerend salaris te bieden. Aandelenopties kunnen hiervoor een oplossing bieden. Het voordeel uit aandelenopties is belast tegen de tarieven van box 1 van de inkomstenbelasting. Die tarieven zijn in Nederland een stuk hoger dan in andere landen.
Optierechten
Ter stimulering van start-ups en scale-ups stelt het kabinet een lagere loonheffing op het inkomen uit aandelenopties voor werknemers van start-ups en
Meer lezen
De tarieven en heffingskortingen in de inkomstenbelasting zien er als volgt uit.
2027
2026
Tarief schijf 1
36,23%
35,7%
Tarief schijf 2
38,16%
37,56%
Tarief schijf 3
49,5%
49,5%
Grens schijf 1
€ 39.247
€ 38.883
Grens schijf 2
€ 78.426
€ 79.137
Algemene heffingskorting, maximaal
€ 3.154
€ 3.115
Arbeidskorting, maximaal
€
Specifieke zorgkosten
De regeling aftrek van uitgaven voor specifieke zorgkosten zal worden afgeschaft per 2028. Er komt geen overgangsrecht voor negatieve persoonsgebonden aftrek die samenhangt met de aftrek van uitgaven voor specifieke zorgkosten. Dit betekent dat een teruggave of nagekomen betaling, die na 1 januari 2028 wordt ontvangen voor eerder afgetrokken zorgkosten, niet meer leidt tot een negatieve persoonsgebonden aftrek.
Aftoppingsgrens pensioen
Sinds 1 januari 2015 is het
Meer lezen