
Minder regels
‘Meer ruimte voor mensen en bedrijven, en een overheid die niet hindert, maar helpt.’ Het kabinet beseft dat dit geen origineel voornemen is, maar de aanpak moet deze keer merkbaar resultaat opleveren. Een eerste stap is: zelfbeheersing in het maken van nieuwe regels. De tweede stap is: minder regels. Het doel is dat per jaar minimaal vijfhonderd regels verdwijnen of eenvoudiger worden. Ieder jaar, te beginnen dit najaar, dient het kabinet een Vereenvoudigingswet in, gericht op
Meer lezen16 september 2026
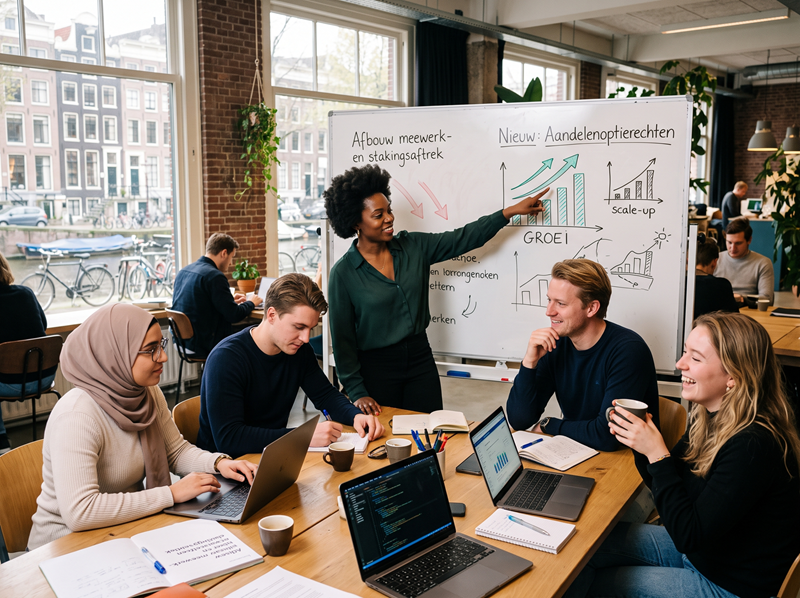
Start-ups en scale-ups hebben vaak niet de financiële middelen om werknemers een concurrerend salaris te bieden. Aandelenopties kunnen hiervoor een oplossing bieden. Het voordeel uit aandelenopties is belast tegen de tarieven van box 1 van de inkomstenbelasting. Die tarieven zijn in Nederland een stuk hoger dan in andere landen.
Optierechten
Ter stimulering van start-ups en scale-ups stelt het kabinet een lagere loonheffing op het inkomen uit aandelenopties voor werknemers van start-ups en
Meer lezen
De tarieven en heffingskortingen in de inkomstenbelasting zien er als volgt uit.
2027
2026
Tarief schijf 1
36,23%
35,7%
Tarief schijf 2
38,16%
37,56%
Tarief schijf 3
49,5%
49,5%
Grens schijf 1
€ 39.247
€ 38.883
Grens schijf 2
€ 78.426
€ 79.137
Algemene heffingskorting, maximaal
€ 3.154
€ 3.115
Arbeidskorting, maximaal
€
Specifieke zorgkosten
De regeling aftrek van uitgaven voor specifieke zorgkosten zal worden afgeschaft per 2028. Er komt geen overgangsrecht voor negatieve persoonsgebonden aftrek die samenhangt met de aftrek van uitgaven voor specifieke zorgkosten. Dit betekent dat een teruggave of nagekomen betaling, die na 1 januari 2028 wordt ontvangen voor eerder afgetrokken zorgkosten, niet meer leidt tot een negatieve persoonsgebonden aftrek.
Aftoppingsgrens pensioen
Sinds 1 januari 2015 is het
Meer lezen
Afschaffen startersaftrek
De startersaftrek is een regeling in de inkomstenbelasting waardoor een ondernemer, die minder dan vijf jaar ondernemer is (starter), onder voorwaarden maximaal drie jaar recht heeft op een extra aftrekpost van maximaal € 2.123. De startersaftrek wordt per 1 januari 2027 verlaagd tot € 10 en per 1 januari 2028 volledig afgeschaft. In het verlengde hiervan wordt in 2028 ook de regeling willekeurige afschrijving starters afgeschaft.
Startersaftrek bij
Meer lezen
De voorlopige inhoud van het Belastingplan 2027-pakket geeft een eerste blik op de aanstaande wijzigingen. Het pakket Belastingplan 2027 omvat vier wetsvoorstellen, waaronder het Belastingplan 2027 zelf en het wetsvoorstel Overige Fiscale Maatregelen 2027, dat technische aanpassingen bevat zonder budgettaire gevolgen. Daarnaast zijn er wetsvoorstellen voor veiligehavenregels Wet minimumbelasting 2024 en fiscale stimulering van startups en scale-ups.
Overdrachtsbelasting en btw
De
18 juni 2026
De Eerste Kamer heeft het pakket Belastingplan 2026 aangenomen. Ook zijn vijf moties aangenomen. Tijdens het debat is veel gesproken over amendementen die de Tweede Kamer heeft aangenomen en die de belastingplannen hebben veranderd. De meningen over de inhoud van die amendementen verschilden, maar wel waren de meeste partijen het erover eens dat de effecten van de wijzigingen niet altijd even goed doordacht zijn. Het gaat bijvoorbeeld om de aanpassing van de youngtimerregeling, verhoging van de
Meer lezen18 december 2025
De aanpassing van het forfait voor overige bezittingen in box 3 komt te vervallen. Daardoor komt het forfait in 2026 uit op 6% in plaats van 7,78%.De voorgestelde verlaging van het heffingvrije vermogen in box 3 is eveneens vervallen. Het heffingvrije vermogen wordt als gevolg van het amendement op 1 januari 2026 volledig geïndexeerd met de tabelcorrectiefactor. Het heffingvrije vermogen komt daardoor in 2026 uit op € 59.357, in plaats van € 51.396.
Meer lezen4 december 2025
De youngtimerregeling verwijst naar de manier waarop het privévoordeel wordt vastgesteld van een auto die meer dan 15 jaar geleden voor het eerst in gebruik is genomen. Voor deze auto’s geldt een bijtelling van 35% van de waarde in het economische verkeer. Voor auto’s die onder de leeftijdsgrens zitten, geldt een bijtelling van 22% van de catalogusprijs, voor zover van toepassing verminderd met de korting voor nulemissie voertuigen.De leeftijdsgrens wordt per 2026 verhoogd van 15 jaar naar 16
Meer lezen
Het pakket Belastingplan 2026 bestaat uit acht wetsvoorstellen met een breed palet aan fiscale maatregelen. De tarieven en heffingskortingen in de inkomstenbelasting zien er als volgt uit.
2026
2025
Tarief schijf 1
35,7%
35,82%
Tarief schijf 2
37,56%
37,48%
Tarief schijf 3
49,5%
49,5%
Grens schijf 1
€ 38.883
€ 38.441
Grens schijf 2
€ 79.137
€ 76.817
17 september 2025
