
Een internationale moedermaatschappij schakelt advocaten en adviseurs in wanneer autoriteiten in het Verenigd Koninkrijk, Frankrijk en de Verenigde Staten onderzoek doen naar omkoping binnen het concern. De juridische kosten bedragen bijna € 300 miljoen, met ruim € 60 miljoen aan btw. De vennootschap trekt die btw pro rata af. De inspecteur weigert een deel van de aftrek en legt over 2016 tot en met 2019 naheffingsaanslagen op. De rechtbank vernietigt de naheffingen, omdat de kosten de
Meer lezen1 oktober 2026

Een dga verhuurt sinds 2009 een werkkamer, de garage en een kantoor in het souterrain aan zijn eigen bv, voor € 2.000 per maand. De dga wil met zijn vennootschappen één fiscale eenheid voor de omzetbelasting vormen, maar de inspecteur houdt hem daarbuiten. Verhuren aan de eigen werkgever is in zijn ogen geen zelfstandig ondernemerschap. De rechtbank denkt daar anders over en het hof bevestigt dat. Doorslaggevend zijn de schriftelijke huurovereenkomst en vijftien jaar betaalde
Meer lezen10 september 2026

Een ondernemer claimt aftrek van voorbelasting. Een deel van zijn administratie is echter verloren gegaan door lekkage, waardoor hij de geclaimde voorbelasting niet kan onderbouwen. Het verlies van de administratie door lekkage komt volgens de rechter voor rekening en risico van de ondernemer. Het gevolg is dat de ondernemer niet concreet kan maken welke bedragen op welke facturen of kassabonnen betrekking hebben op belaste prestaties. Op basis van de grootboekkaarten heeft de inspecteur toch
Meer lezen13 augustus 2026

Een ondernemer huurt sinds 2016 een aantal bedrijfsruimtes in een pand. De verhuurder brengt btw in rekening op basis van een afspraak over belaste verhuur. Kort daarna begint de ondernemer delen van het pand door te verhuren aan derden. Bij deze onderverhuur wordt in de huurovereenkomsten expliciet opgenomen dat geen btw over de huur wordt gerekend. In 2017 adviseert een nieuwe accountant de ondernemer om toch btw te berekenen over de onderverhuur. De ondernemer laat zijn onderhuurders per
Meer lezen16 juli 2026
Een stichting ondersteunt de tuchtcolleges voor de advocatuur. De Nederlandse orde van advocaten (NOvA) betaalt hiervoor een jaarlijkse bijdrage. De stichting meent dat zij geen btw-ondernemer is, omdat zij niet zelfstandig opereert en haar diensten het algemeen belang dienen. De Hoge Raad oordeelt anders.
Driehoeksverhouding
De stichting is in 2015 opgericht om de tuchtcolleges te ondersteunen bij hun taak. Zij werft griffiers en administratief personeel, huurt zittingszalen en werkplekken,
Meer lezen2 juli 2026
Een bv brengt over de jaren 2014 tot en met 2017 forse bedragen aan voorbelasting in aftrek. Bij een boekenonderzoek blijkt dat zij voor een groot deel van die aftrek geen facturen kan overleggen. De bv verwijst naar haar grootboekkaarten, maar de inspecteur legt naheffingsaanslagen op van in totaal ruim € 64.000.
Forse aftrek, weinig facturen
De bv heeft over 2014 bijna € 70.000 aan voorbelasting in aftrek gebracht, verdeeld over de vier kwartalen. In de jaren daarna fluctueren de
Meer lezen25 juni 2026

Bij dga’s en ondernemers die vanuit huis werken en een ruimte verhuren aan hun bv, neemt de Belastingdienst vaak het standpunt in dat bij enig privégebruik niet kan worden geopteerd voor belaste verhuur. In een recente uitspraak nuanceert het hof dit. Beslissend is of het verhuurde gedeelte als woning wordt gebruikt. Als het geheel voor meer dan 70% zakelijk wordt gebruikt en niet als woning dient, is een optie belaste verhuur mogelijk. Daarnaast bevestigt het hof dat verhuur aan de eigen bv
Meer lezen5 februari 2026
Een holding verhuurt een pand inclusief inventaris aan een bv die een cafetaria en ijssalon exploiteert. De aandelen van zowel de holding als de bv zijn in handen van dezelfde persoon, die ook bestuurder is van beide. De inspecteur besluit om een fiscale eenheid vast te stellen tussen de bv en de holding. Zij voldoen aan de drie vereisten van een fiscale eenheid: financiële, organisatorische en economische verwevenheid.Financiële verwevenheidDe aandelen in zowel de holding als de bv zijn in
Meer lezen29 januari 2026
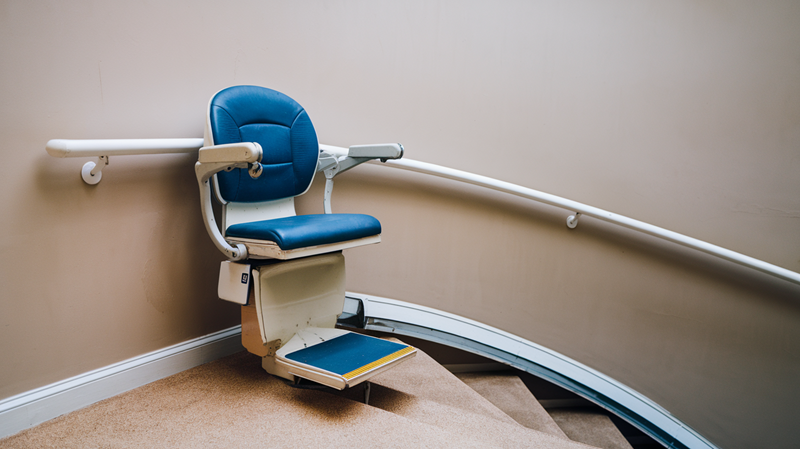
Een ondernemer in het Verenigd Koninkrijk verkoopt trapliften die een gelieerde Nederlandse leverancier produceert. Jarenlang past de leverancier ten onrechte het btw-nultarief toe op deze leveringen. De ondernemer ontdekt de fout in 2020 en neemt contact op met de inspecteur om de situatie te corrigeren.Correctie en verjaringDe ondernemer dient een suppletie in voor het jaar 2016. Na verdere correspondentie geeft de ondernemer eind 2022 het definitieve correctiebedrag door. De inspecteur legt
Meer lezen8 januari 2026
Een algemene machtiging voor het doen van aangiften omvat volgens de rechtbank óók de bevoegdheid om regelingen zoals de KOR aan te vragen. Ondernemers kunnen zich niet verschuilen achter een fout van hun adviseur. De wettelijke minimumtermijn van drie jaar is strikt. Ook het verlenen van een teruggaaf wekt geen gerechtvaardigd vertrouwen, zeker niet wanneer beëindiging van de KOR eerder nadrukkelijk is geweigerd.NaheffingEen adviseur meldt in november 2019 een van zijn klanten aan voor deelname
Meer lezen23 december 2025
