
Het begrip levering van goederen in de omzetbelasting verwijst niet naar de civielrechtelijke eigendomsoverdracht, maar naar elke handeling tot overdracht van een lichamelijke zaak waardoor de wederpartij feitelijk als eigenaar over die zaak kan beschikken. De macht om als eigenaar over een goed te beschikken houdt onder meer in dat degene aan wie die macht is overgedragen de mogelijkheid heeft om besluiten te nemen die de rechtstoestand van het betrokken goed kunnen beïnvloeden, waaronder
Meer lezen4 februari 2021
De staatssecretaris van FinanciËn heeft in een brief aan de Tweede Kamer gezegd dat de Wet implementatie richtlijnen elektronische handel, anders dan eerder is bericht, per 1 juli 2021 kan worden uitgevoerd. Om nadelige gevolgen van een latere uitvoering voor het bedrijfsleven te voorkomen wordt een tijdelijke voorziening getroffen. Door het wetsvoorstel worden de heffing en inning van btw op grensoverschrijdende internetverkopen van goederen en diensten aan consumenten gemoderniseerd en
Meer lezen28 januari 2021
Ondernemers hebben recht op aftrek van de omzetbelasting die drukt op door hen aangeschafte goederen en diensten voor zover deze bestemd zijn voor belaste prestaties. Worden de goederen en diensten gebruikt voor andere dan belaste prestaties dan wordt de aftrek van voorbelasting herzien.
De Nederlandse wet gaat uit van herziening ineens van de aftrek van voorbelasting wanneer bij ingebruikneming sprake is van afwijkend gebruik ten opzichte van de aanvankelijke bestemming. Voor
Meer lezen10 december 2020
Ondernemers, die in 2019 in een ander EU-land btw hebben betaald, kunnen deze btw terugvragen wanneer zij in dat land geen aangifte doen. Een verzoek om teruggaaf over 2019 moet vóór 1 oktober 2020 zijn ingediend. Dat kan via de website van de Belastingdienst: https://eubtw.belastingdienst.nl/netp/. Verzoeken die later binnenkomen worden mogelijk niet meer in behandeling genomen. Houd er rekening mee dat u voor een verzoek om teruggaaf inloggegevens nodig heeft. Wanneer het een
Meer lezen10 september 2020
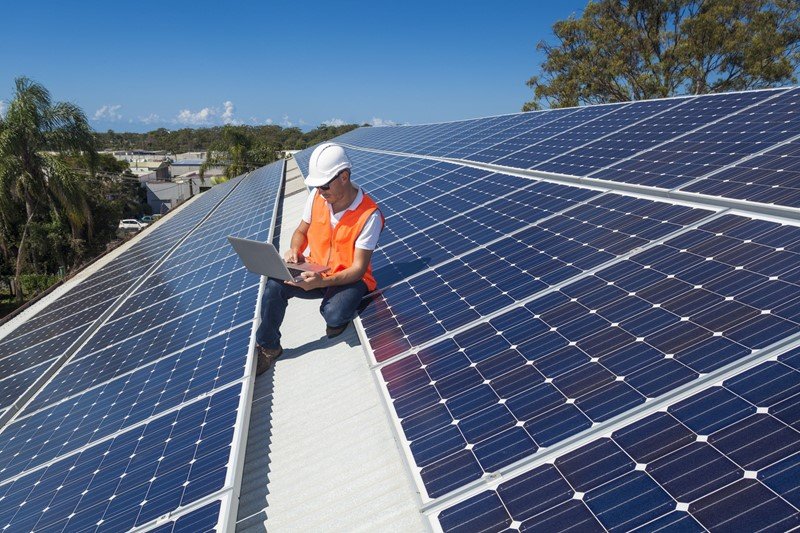
Een waterschap liet een zonnepanelenpark aanleggen op het terrein van een rioolwaterzuiveringsinstallatie. De opgewekte elektriciteit werd deels gebruikt voor de zuiveringsinstallatie en deels geleverd aan de energiemaatschappij. De vraag in een procedure voor de rechtbank was of het waterschap recht had op aftrek van 100% van de omzetbelasting die drukte op de levering van de zonnepanelen. Bepalend voor het antwoord op die vraag is of het waterschap de zonnepanelen volledig gebruikt voor
Meer lezen3 september 2020
Omzetbelasting wordt berekend over de vergoeding. Dat is het totale bedrag dat voor een levering of een dienst in rekening wordt gebracht. Tot de vergoeding behoren niet de ten behoeve van de afnemer betaalde uitschotten van belastingen en heffingen. Dat betekent dat over deze voor de afnemer betaalde bedragen geen omzetbelasting behoeft te worden berekend. De bewijslast dat sprake is van een uitsluiting van de vergoeding rust op de ondernemer die zich daarop beroept.
Zuiveringsheffing is een
Meer lezen27 augustus 2020
In de Wet op de omzetbelasting is bepaald dat wie op een factuur omzetbelasting vermeldt, die hij op grond van andere wetsbepalingen niet verschuldigd is, de op de factuur vermelde belasting verschuldigd wordt. De wetsbepaling is gebaseerd op de btw-richtlijn. Volgens de btw-richtlijn is de belasting verschuldigd door degene die de belasting op de factuur vermeldt.
Om een einde te maken aan geschillen over de nakoming van de verplichtingen uit een overeenkomst tot levering van een IT-platform
Meer lezen
Het gebruik van een auto van de zaak voor privédoeleinden van de ondernemer of zijn personeel wordt voor de omzetbelasting gelijkgesteld met een dienst. Voorwaarde is dat de ondernemer voor de auto recht op aftrek van voorbelasting heeft. De maatstaf van heffing wordt gesteld op de door de ondernemer met het oog op dat gebruik voor de auto gemaakte uitgaven. Op grond van een goedkeuring mag de omzetbelasting ter zake van het privégebruik van een auto ook forfaitair worden berekend.
Meer lezen30 juli 2020
Een ondernemer heeft recht op aftrek van de aan hem in rekening gebrachte omzetbelasting, voor zover deze betrekking heeft op goederen en diensten die de ondernemer gebruikt voor belaste handelingen. De Hoge Raad heeft in een arrest uit 2009 geoordeeld dat de ondernemer de goederen of diensten die hij afneemt om een bedrijfsmiddel in goede staat te houden, onmiddellijk gebruikt in het kader van zijn onderneming. Dat geldt ook in een periode waarin het bedrijfsmiddel tijdelijk geen opbrengsten
Meer lezen2 juli 2020
De Europese Commissie wil de invoering van nieuwe btw-regels voor e-commerce met zes maanden uitstellen. Deze nieuwe regels vereenvoudigen de btw-heffing op grensoverschrijdende internetverkopen van goederen en diensten aan consumenten. Onder de nieuwe regels zal de btw worden geheven in het land van bestemming en gelden gelijke concurrentievoorwaarden voor bedrijven binnen en buiten de EU. Voor de handel van buiten de EU zal de heffing in veel gevallen verschuldigd zijn door de platforms die
Meer lezen18 juni 2020
