
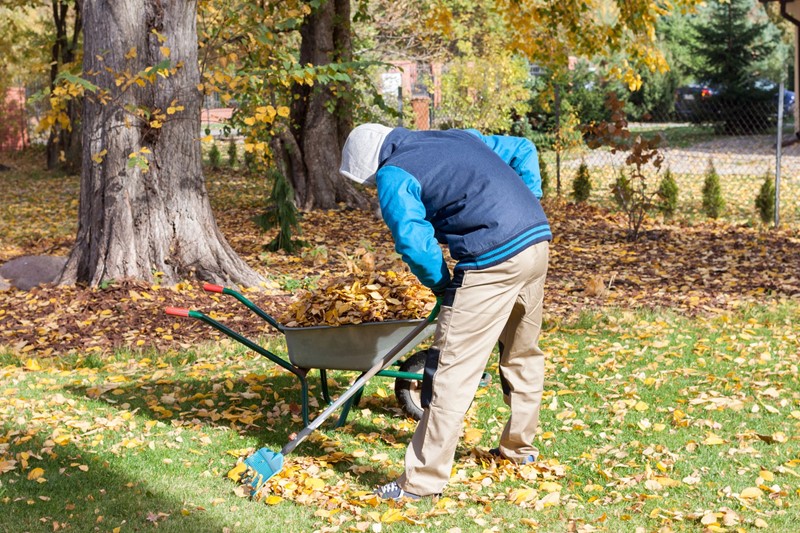
Wie voor een bestelbus geen bijtelling aangeeft, moet dat standpunt goed kunnen onderbouwen. Dat ondervond een hovenier die na een anonieme klikbrief te maken kreeg met een boekenonderzoek. De inspecteur mocht zelfs navorderen over een jaar waarin hij de aangifte ten onrechte automatisch had laten afhandelen, omdat de ondernemer te kwader trouw was.
Bus met bijrijdersbank
Volgens de hovenier is zijn bus door aard en inrichting nagenoeg uitsluitend geschikt voor goederenvervoer. Hij wijst op de
Meer lezen29 oktober 2026
Een man is vennoot in een vof die akkerbouw bedrijft. De inspecteur vindt het bedrijf te klein en rekent het aandeel tot het vermogen in box 3. Hij telt veertien jaar resultaten op en komt uit op een negatief totaal. Het hof wijst dat af, want de bron moet per jaar worden beoordeeld en niet over een reeks jaren. De vof houdt haar onderneming.
Van vee naar akkerbouw
Na het overlijden van hun vader zetten de drie kinderen in 2009 zijn bedrijf voort. Wel schakelen zij over van veeteelt op
Meer lezen1 oktober 2026
Een holding trekt ruim € 2 miljoen aan managementkosten af. Deze zijn gefactureerd door een buitenlandse vennootschap, geleid door de bestuurder van de holding. De factuur dateert van maart 2020, bestrijkt 2017 tot en met 2022 en wordt nooit betaald. De inspecteur schrapt de aftrek en de rente over dat bedrag.
Vijf jaar in één factuur
De vennootschap vormt met twee dochters een fiscale eenheid en verliest in juni 2020 haar enige aandeelhouder. Zijn weduwe is al sinds
Meer lezen10 september 2026
Een bv drijft een uitzendbureau en een klussenbedrijf. De enige aandeelhouder is een vrouw, die samen met haar partner bestuurder is. De bv heeft twee vorderingen die zij in 2020 wil afwaarderen. De eerste vordering van ruim € 74.000 betreft de zoon van de partner. Hij heeft met geld van de bv gegokt op internet. De tweede vordering van € 97.000 betreft de partner zelf, aan wie de bv een lening heeft verstrekt zonder zekerheden. Beide schuldenaren ondertekenen eind 2020 een brief
Meer lezen6 augustus 2026
Een zelfstandig sportinstructeur maakt tijdens de coronalockdown instructievideo’s vanuit haar woonkamer. Zij brengt een deel van de huur van haar appartement ten laste van haar winst. De inspecteur weigert de aftrek, omdat de woonkamer geen zelfstandige werkruimte is. De onderneemster stelt dat de verkeersopvattingen door de coronacrisis zijn veranderd: thuiswerken is immers normaal geworden. Heeft zij recht op aftrek van de huurkosten?WoonkamerEen vrouw huurt een appartement voor € 700 per
Meer lezen19 februari 2026
Een woningcorporatie vormt een fiscale voorziening voor toekomstig onderhoud aan haar woningcomplexen. De inspecteur stelt dat dit alleen mag als de onderhoudsuitgaven in een jaar substantieel hoger zijn dan gemiddeld: het zogenoemde piekvereiste. Als de uitgaven zich gelijkmatig over de jaren verdelen, is er volgens de inspecteur geen rechtvaardiging voor een voorziening. De woningcorporatie is het daarmee oneens. Geldt voor een onderhoudsvoorziening een piekvereiste?OnderhoudsvoorzieningEen
Meer lezen
Een bv die een jeugdzorginstelling drijft, brengt jarenlang forse bedragen in aftrek voor verbouwingen, een buitenlandse reis en een personeelsfeest. De inspecteur corrigeert de kosten na een anonieme tip en legt vergrijpboetes op. Volgens de inspecteur gaat het om privéuitgaven van de aandeelhouders en om facturen zonder tegenprestatie. De bv stelt dat de kosten zakelijk zijn en dat de boetes daarom onterecht zijn opgelegd. De vraag is of de aftrek standhoudt. Anonieme tip leidt tot
Meer lezen18 december 2025
Als een ondernemer verhuist, kan hij onder voorwaarden, naast de kosten van het overbrengen van de inboedel, een bedrag van € 7.750 aftrekken van de winst. Dit verhuiskostenforfait is alleen aftrekbaar bij een zakelijke verhuizing. Een verhuizing om persoonlijke redenen of een aantrekkelijkere woning kwalificeert niet. De verhuizing moet noodzakelijk zijn voor de werkzaamheden of gericht zijn op het beperken van zakelijke kosten. Is verhuizen vanwege geluidsoverlast een zakelijke
Meer lezen4 december 2025

Een bv leent bijna drie ton aan haar zustervennootschap. Toen het misging en de lening waardeloos werd, wilde zij die afwaarderen ten laste van de winst. De Belastingdienst stak daar een stokje voor.De lening zonder waarborgenIn 2017 en 2018 leent de bv respectievelijk € 270.000 en € 12.500 aan haar zustervennootschap. Beide vennootschappen hebben dezelfde dga. De leningovereenkomst werd achteraf opgesteld, was niet gedateerd en bevatte vage bepalingen. De aflossing en looptijd moesten nog nader
Meer lezen27 november 2025
Wie beweert dat geld gestolen is, moet dat kunnen aantonen. Een verhaal alleen is simpelweg niet genoeg. Een schoenherstelbedrijf uit Noord-Holland komt hier bij de rechtbank achter. De rechtbank gelooft niet in het verhaal over diefstal van € 42.844 aan kasomzet. Dat een diefstal van deze omvang pas na vijf jaar wordt ontdekt, is ongeloofwaardig.
Een sociale daad die verkeerd afloopt
Het begint allemaal als een goedbedoeld gebaar. De eigenaar van het schoenherstelbedrijf laat de zoon van
Meer lezen13 november 2025
